Inne zagadnienia
Zadanie 2, maj 2007, poziom podstawowy
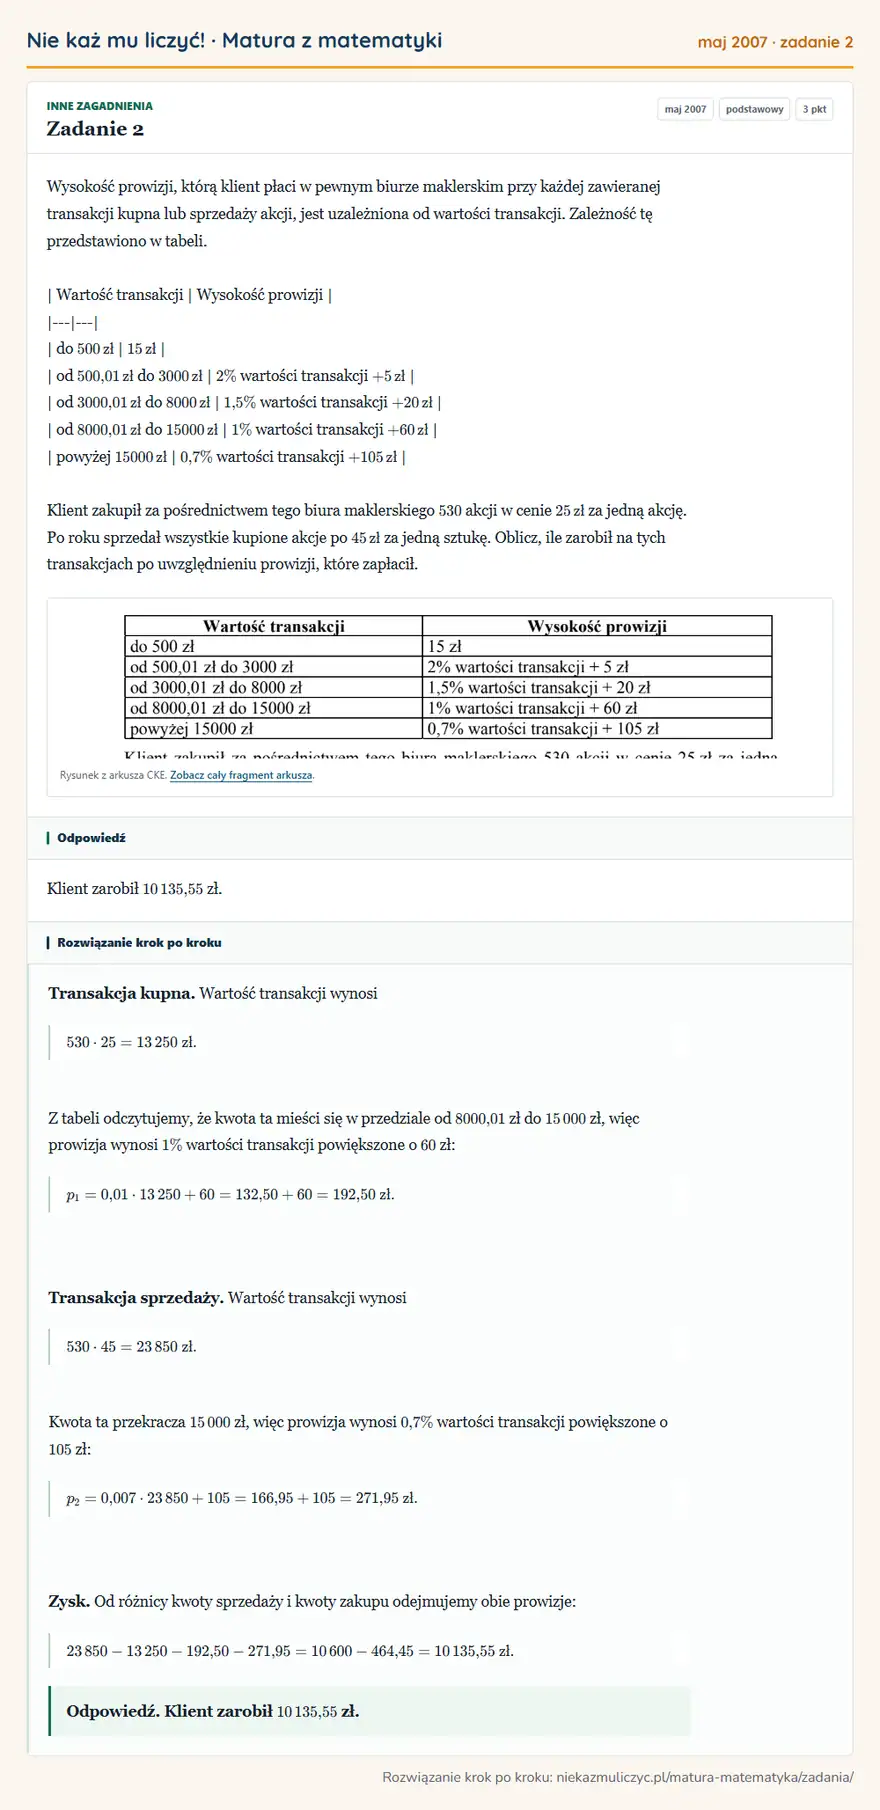
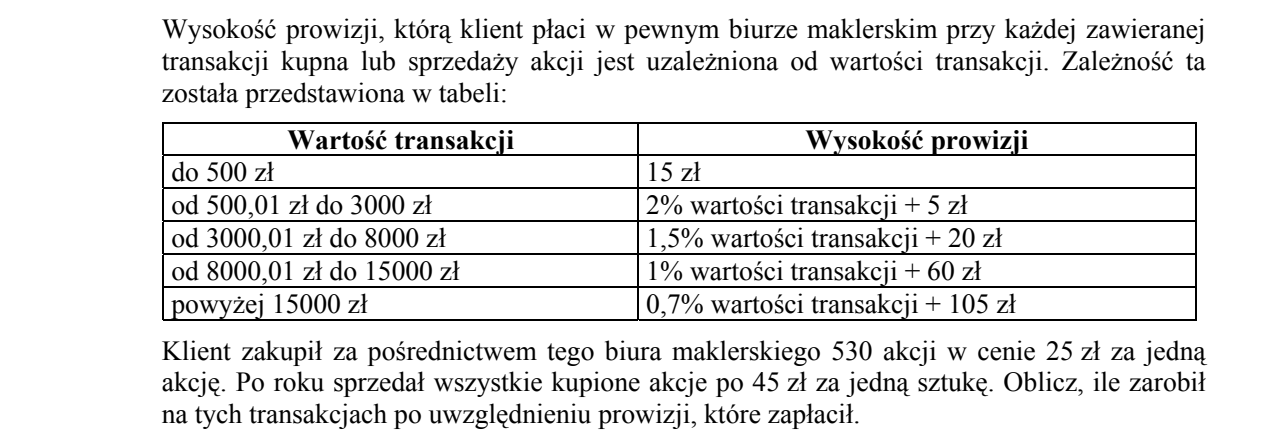
Wysokość prowizji, którą klient płaci w pewnym biurze maklerskim przy każdej zawieranej transakcji kupna lub sprzedaży akcji, jest uzależniona od wartości transakcji. Zależność tę przedstawiono w tabeli.
| Wartość transakcji | Wysokość prowizji |
|---|---|
| do \(500\,\mathrm{zł}\) | \(15\,\mathrm{zł}\) |
| od \(500{,}01\,\mathrm{zł}\) do \(3000\,\mathrm{zł}\) | \(2\%\) wartości transakcji \(+5\,\mathrm{zł}\) |
| od \(3000{,}01\,\mathrm{zł}\) do \(8000\,\mathrm{zł}\) | \(1{,}5\%\) wartości transakcji \(+20\,\mathrm{zł}\) |
| od \(8000{,}01\,\mathrm{zł}\) do \(15000\,\mathrm{zł}\) | \(1\%\) wartości transakcji \(+60\,\mathrm{zł}\) |
| powyżej \(15000\,\mathrm{zł}\) | \(0{,}7\%\) wartości transakcji \(+105\,\mathrm{zł}\) |
Klient zakupił za pośrednictwem tego biura maklerskiego \(530\) akcji w cenie \(25\,\mathrm{zł}\) za jedną akcję. Po roku sprzedał wszystkie kupione akcje po \(45\,\mathrm{zł}\) za jedną sztukę. Oblicz, ile zarobił na tych transakcjach po uwzględnieniu prowizji, które zapłacił.
Odpowiedź
Klient zarobił \(10\,135{,}55\) zł.
Rozwiązanie krok po kroku
**Transakcja kupna.** Wartość transakcji wynosi
\[530\cdot25=13\,250\ \text{zł}.\]
Z tabeli odczytujemy, że kwota ta mieści się w przedziale od \(8000{,}01\) zł do \(15\,000\) zł, więc prowizja wynosi \(1\%\) wartości transakcji powiększone o \(60\) zł:
\[p_1=0{,}01\cdot13\,250+60=132{,}50+60=192{,}50\ \text{zł}.\]
**Transakcja sprzedaży.** Wartość transakcji wynosi
\[530\cdot45=23\,850\ \text{zł}.\]
Kwota ta przekracza \(15\,000\) zł, więc prowizja wynosi \(0{,}7\%\) wartości transakcji powiększone o \(105\) zł:
\[p_2=0{,}007\cdot23\,850+105=166{,}95+105=271{,}95\ \text{zł}.\]
**Zysk.** Od różnicy kwoty sprzedaży i kwoty zakupu odejmujemy obie prowizje:
\[23\,850-13\,250-192{,}50-271{,}95=10\,600-464{,}45=10\,135{,}55\ \text{zł}.\]
**Odpowiedź.** Klient zarobił \(10\,135{,}55\) zł.
Klucz i zasady oceniania
**Schemat CKE (\(3\) pkt łącznie):**
**1 pkt** – obliczenie wartości obu transakcji: \(13\,250\) zł oraz \(23\,850\) zł
**1 pkt** – odczytanie z tabeli właściwych progów i obliczenie obu prowizji: \(192{,}50\) zł oraz \(271{,}95\) zł
**1 pkt** – obliczenie zysku po uwzględnieniu prowizji: \(10\,135{,}55\) zł
Wymagania podstawy programowej
**Sprawdzana umiejętność:** odczytywanie danych z tabeli o progach, wykonywanie obliczeń procentowych oraz rozwiązywanie zadania praktycznego wymagającego kilku etapów.